نظرة عامة على الأسواق
أنهت الأسواق أسبوعًا محوريًا مع انتقال السياسة النقدية العالمية إلى مرحلة أكثر تشددًا. رفع الاحتياطي الفيدرالي الفائدة بمقدار 25 نقطة أساس إلى نطاق 3.75%–4.00%، ورفع بنك اليابان الفائدة إلى 1.25%، بينما أبقى بنك إنجلترا الفائدة عند 3.75% لكن بثلاثة أصوات لصالح الرفع. وفي المقابل، ظل البنك المركزي الأوروبي في موقف تشديدي بعد رفعه الفائدة في الاجتماع السابق إلى 2.50%.
المهم أن السوق لم يعد يتعامل مع هذه القرارات كأحداث منفصلة. ارتفاع النفط فوق 100 دولار، واستمرار اضطرابات الإمدادات، أعادا التضخم إلى مركز التسعير، بينما عاد عائد الخزانة الأمريكية لأجل عشر سنوات إلى 5.01% في نهاية الأسبوع، وبلغ عائد الثلاثين سنة 5.35%. وهذا يعني أن تكلفة رأس المال ارتفعت على المدى القصير والطويل معًا.
في الولايات المتحدة، ما زال الاستهلاك أكثر صمودًا من الصناعة. ارتفعت مبيعات التجزئة 1.2% في أغسطس، بينما انخفض إنتاج المصانع 0.3%. وفي سوق الإسكان، ارتفعت بدايات المنازل المنفردة 7.6%، لكن تصاريح البناء تراجعت 1.8% وارتفعت معدلات الرهن العقاري إلى مستويات أعلى من العام السابق.
النفط بقي العامل الأكثر قدرة على تغيير الرواية. برنت أغلق عند 103.87 دولارًا والخام الأمريكي عند 100.30 دولار، بينما لا تزال حركة الملاحة عبر مضيق هرمز أقل كثيرًا من المعتاد، وتوقفت بعض شحنات أرامكو إلى مصافٍ أوروبية بعد الهجوم على خط الأنابيب الشرقي–الغربي.
أما الأسهم، فلم تدخل في موجة هروب عامة من المخاطرة. أنهى ناسداك الأسبوع مرتفعًا 0.7%، مقابل تراجع ستاندرد آند بورز 500 بنحو 0.1% وهبوط داو جونز 1.7%. قوة التكنولوجيا تقابلها ضغوط أكبر على الشركات الدورية والصغيرة بسبب تكلفة التمويل والطاقة.
–
السوق يدخل الأسبوع الجديد أمام ثلاثة اختبارات متزامنة: هل تتحول صدمة الطاقة إلى تضخم أكثر استمرارًا؟ هل يستطيع عائد الخزانة الطويل البقاء حول 5% دون أن يضغط بوضوح على النمو والتقييمات؟ وهل تكشف مؤشرات النشاط القادمة أن الاقتصاد ما زال قادرًا على تحمل هذا المزيج؟ الإجابة ستحدد ما إذا كانت تحركات الأسبوع الماضي مجرد إعادة تسعير نقدية أم بداية تشدد مالي أوسع.
. رواية السوق
البنوك المركزية شددت.. لكن المشكلة الأكبر أصبحت مدة صدمة الطاقة وتكلفة التمويل
الأسبوع الماضي أغلق مرحلة كانت الأسواق تستعد لها منذ بداية الشهر: الفيدرالي رفع الفائدة بالفعل.
لكن القرار لم يعط السوق نهاية للقصة، بل نقل النقاش إلى مستوى جديد.
الفيدرالي قال إن النشاط الاقتصادي يتوسع بوتيرة متماسكة، وإن الإنفاق المحلي والاستثمار الرأسمالي قويان، بينما لا يزال التضخم مرتفعًا. وتظهر توقعات سبتمبر تضخم نفقات الاستهلاك الشخصي عند 3.7% في 2026 وفائدة عند 4.1% في نهاية العام.
إذن
الأسواق تختبر قدرة الاقتصاد على تحمل تضخم طاقة أعلى مع تكلفة تمويل طويلة مرتفعة، في الوقت الذي تنتقل فيه البنوك المركزية من مرحلة الانتظار إلى التشدد الفعلي.
. النظرة الاقتصادية الكلية
الولايات المتحدة
التضخم الأخير أبقى المشكلة مفتوحة. ارتفع مؤشر أسعار المنتجين 0.4% في أغسطس و5.4% سنويًا، بينما ارتفع مؤشر أسعار المستهلك 3.4% سنويًا. وفي المقابل، لا يزال الاستهلاك متماسكًا؛ مبيعات التجزئة ارتفعت 1.2% في أغسطس.
لكن الصناعة والإسكان بدأا يظهران حساسية أكبر للتكلفة. انخفض تصنيع المصانع 0.3%، وارتفعت معدلات الرهن العقاري، بينما تراجعت تصاريح البناء 1.8% رغم ارتفاع بدايات المنازل المنفردة.
منطقة اليورو
البنك المركزي الأوروبي رفع الفائدة إلى 2.50% في 10 سبتمبر، وتوقع تضخمًا عند 3.0% في 2026 و2.5% في 2027، مقابل نمو 0.9% في 2026.
الأسبوع الماضي ظهرت طبقة جديدة من المخاطر المالية الأوروبية. ارتفع الفارق بين العائد الفرنسي والألماني لأجل عشر سنوات إلى أكثر من 100 نقطة أساس للمرة الأولى منذ أزمة ديون منطقة اليورو، مع ارتفاع المخاوف بشأن العجز وتكلفة خدمة الدين.
كما حذر نائب رئيس المركزي الأوروبي بوريس فوجيتش من أن ارتفاع الطاقة قد يضر الاستهلاك والنمو، مؤكدًا أن السياسة النقدية لا يمكن أن تعتمد على أسعار الطاقة وحدها.
اليابان
رفع بنك اليابان الفائدة إلى 1.25%، لكن القرار جاء بتصويت 7 مقابل 2.
الين لم يستفد من رفع الفائدة، وارتفع USD/JPY باتجاه 158 خلال الأسبوع، ما يدل على أن الأسواق ركزت على سرعة التشديد المقبلة أكثر من الرفع الحالي.
هذا مهم لأن صفقات التمويل بالين أصبحت أكثر حساسية لفروق العوائد، ولأن أي انتقال سريع من ضعف الين إلى قوة الين يمكن أن يتحول إلى فك مراكز ممولة بالين.
الصين
ارتفع الإنتاج الصناعي الصيني 5.2% سنويًا في أغسطس متجاوزًا التوقعات، لكن نمو مبيعات التجزئة تباطأ إلى 0.4% فقط، بينما انخفض الاستثمار في الأصول الثابتة 7.2% خلال الأشهر الثمانية الأولى.
هذه الفجوة بين قوة العرض وضعف الطلب المحلي مهمة للسلع؛ الصين تنتج، لكنها لا تظهر القوة نفسها في الاستهلاك والاستثمار.
والأسبوع المقبل يُتوقع أن تبقي الصين أسعار الإقراض عند 3.00% لعام واحد و3.50% لخمس سنوات للشهر السادس عشر على التوالي.
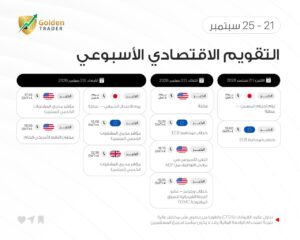
التقويم الاقتصادي وأهم الأخبار المنتظرة خلال الأسبوعي
سوق العملات (Forex Market)
النظرة الفنية لمؤشر الدولار الأمريكي (EURUSD)
التحليل الأساسي :
أنهى EUR/USD الأسبوع قرب 1.1484 مقابل 1.1600 في 11 سبتمبر، بتراجع يقارب 1%.
رفع المركزي الأوروبي الفائدة، لكن الاقتصاد الأوروبي يواجه تضخم طاقة ونموًا أبطأ من الولايات المتحدة.
اتساع الفارق بين عوائد فرنسا وألمانيا يضيف طبقة من المخاطر المالية إلى العملة الموحدة.
في المقابل، استمرار التضخم المرتفع قد يجبر المركزي الأوروبي على إبقاء السياسة أكثر تشددًا.
لذلك أصبح اليورو محكومًا بمعادلة مزدوجة: تشدد نقدي من جهة وضغط نمو وتمويل من جهة أخرى.
:التحليل الفني
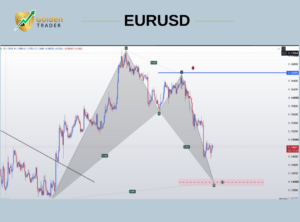
يتداول اليورو مقابل الدولار تحت ضغط هابط واضح على المدى القصير، بعد فشل الزوج في تجاوز مستوى المقاومة عند 1.16595، ليستمر التراجع إلى مستويات 1.1482 تقريبًا. ويظهر على الرسم استمرار اكتمال الموجة الهابطة للنموذج التوافقي، مع اقتراب السعر من منطقة الاكتمال حول 1.1400.
في الوقت الحالي يبقى سيناريو استكمال الهبوط هو الأقرب، مع انتظار اكتمال النموذج التوافقي عند منطقة 1.1400، والتي قد تمثل مستوى مهمًا لظهور ارتداد صاعد. وطالما حافظ الزوج على التداول أسفل 1.16595، تبقى الضغوط البيعية قائمة، بينما اختراق المقاومة والثبات أعلىها سيضعف السيناريو الهابط.
المستويات الفنية الرئيسية
الدعم الرئيسي: 1.1400.
المقاومة الرئيسية: 1.16595.
سوق السلع (Commodities Market)
الذهب (XAU/USD)
الذهب أنهى الأسبوع مرتفعًا بنحو 0.5% رغم رفع الفيدرالي للفائدة وعودة العائد الأمريكي لأجل عشر سنوات إلى 5%.
هذه القدرة على الصمود تعكس أن الطلب على الذهب لا يعتمد حاليًا على توقعات خفض الفائدة فقط.
النظرة الفنية للذهب XAUUSD
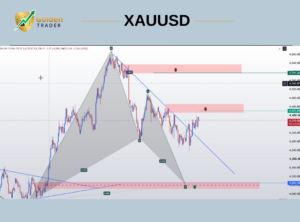
يتداول الذهب حاليًا قرب 4,376 دولار، في محاولة للتعافي بعد الارتداد من المستويات المنخفضة الأخيرة، لكنه لا يزال أسفل منطقة المقاومة بين 4,420 و4,460 دولار، والمتزامنة مع خط الاتجاه الهابط. وتبقى هذه المنطقة هي الحاجز الرئيسي أمام استكمال الصعود على المدى القصير.
طالما حافظ الذهب على التداول أسفل 4,420–4,460 دولار، يبقى الصعود الحالي في إطار التعافي التصحيحي، مع احتمالية عودة الضغط البيعي من المنطقة المذكورة. أما اختراقها والثبات أعلىها فسوف يدعم استكمال التعافي نحو 4,595 دولار، بينما يظل مستوى 4,090 دولار هو الدعم الرئيسي للحركة الأكبر.
المستويات الفنية الرئيسية
الدعم الرئيسي: 4,090 دولار.
المقاومة الرئيسية: 4,420–4,460 دولار.
النفط الخام (WTI)
أغلق Brent عند 103.87 دولارًا وWTI عند 100.30 دولارًا، مع أداء أسبوعي متباين محدود.
تراجع الأسعار في نهاية الأسبوع جاء مع تحسن نسبي في احتمالات استعادة بعض الإمدادات السعودية.
لكن أرامكو أوقفت بعض شحنات أكتوبر إلى مصافٍ أوروبية بعد تعرض خط الأنابيب الشرقي–الغربي لهجوم، بينما تحاول الشركة إعادة تشغيله تدريجيًا.
وفي الوقت نفسه، حركة الملاحة عبر هرمز لا تزال أدنى بكثير من متوسطها المعتاد.
هذا يعني أن مخاطر العرض المادي لم تختفِ رغم تراجع السعر من قمم الأسبوع.
التحليل الفني النفط الخام (WTI)
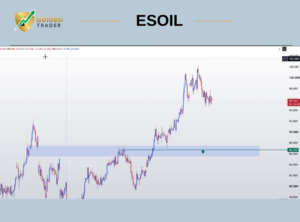
يواصل النفط التحرك داخل اتجاه صاعد، رغم التراجع والتماسك الأخير بعد تسجيل قمة قرب 102 دولار. ويظل السيناريو الصاعد هو الأقرب طالما حافظ السعر على التداول أعلى منطقة الدعم الرئيسية عند 86.70 دولار، مع بقاء الهيكل العام للحركة إيجابيًا.
وفي حال تراجع الأسعار نحو منطقة الدعم عند 86.70 دولار، فقد تمثل هذه المنطقة أول فرصة محتملة للدخول، خاصة مع ظهور إشارات ارتداد واستمرار الحفاظ على الهيكل الصاعد. أما كسر المنطقة والإغلاق أسفلها، فسوف يضعف السيناريو الصاعد ويفتح المجال أمام تصحيح أعمق.
المستويات الفنية الرئيسية
الدعم الرئيسي: 86.70 دولار.
المقاومة الرئيسية: 103.50 دولار.
سوق الأسهم (Stock Market)
مؤشر داو جونز (Dow Jones)
التحليل الأساسي :
انخفض داو جونز 1.7% خلال الأسبوع إلى 51,682.64، وهي أضعف نتيجة بين المؤشرات الأمريكية الرئيسية.
تركيبة المؤشر تجعله أكثر حساسية للطلب المحلي والتصنيع والطاقة وهوامش الشركات التقليدية.
انخفاض إنتاج المصانع الأمريكية 0.3% يقدم خلفية أقل دعمًا لهذا القطاع.
ارتفاع النفط يزيد تكاليف النقل والطاقة، بينما ترفع العوائد تكلفة التمويل.
لهذا ظهر الفرق بينه وبين ناسداك بصورة أوضح خلال الأسبوع.
رؤية قسم الأبحاث: الداو يحتاج إلى تحسن في الصناعة أو تراجع تكاليف الطاقة والتمويل حتى يستعيد توازنه النسبي.
التحليل الفني لمؤشر داو جونز (Dow Jones)
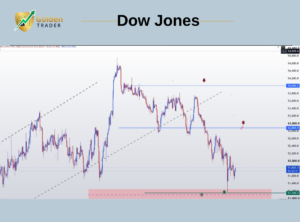
نجح مؤشر داو جونز في الارتداد من منطقة الدعم بين 51,000 و51,146 نقطة التي أشرنا إليها خلال الأسبوع الماضي، حيث أوقفت المنطقة موجة الهبوط الأخيرة ودفعت المؤشر للارتداد من مستويات قرب 51,400 نقطة إلى مستويات 51,800 نقطة تقريبًا. ويؤكد هذا الارتداد أهمية المنطقة كدعم رئيسي، مع ظهور محاولات أولية للتعافي بعد التراجع الحاد الأخير.
طالما حافظ المؤشر على التداول أعلى منطقة 51,000–51,146 نقطة، يبقى التعافي هو السيناريو الأقرب، مع إمكانية استهداف مستوى 52,882 نقطة كأول مقاومة مهمة، ثم 54,006 نقاط في حال استمرار الزخم الصاعد. أما كسر منطقة الدعم والإغلاق أسفلها، فسوف يعيد الضغوط البيعية ويفتح المجال أمام مستويات أدنى.
المستويات الفنية الرئيسية
الدعم الرئيسي: 51,000–51,146 نقطة.
المقاومة الرئيسية: 52,882 نقطة.
سوق العملات الرقمية (Cryptocurrency Market)
البيتكوين (BTC/USD)
ارتفع البيتكوين إلى نحو 81 ألف دولار يوم الجمعة بعد قفزة تجاوزت 5% خلال الجلسة.
هذا الأداء جاء رغم رفع الفيدرالي للفائدة، ما يعكس عودة قصيرة الأجل للسيولة والمخاطرة.
لكن البيتكوين ما زال حساسًا للعوائد والدولار أكثر من الذهب، لأنه يعتمد بصورة أكبر على ظروف السيولة.
عودة التدفقات المؤسسية تساعد على تفسير الارتداد، لكن استدامته تحتاج إلى عدم عودة تشدد مالي أقوى.
التطورات التنظيمية وصناديق الاستثمار ستبقى مهمة، لكنهما ليستا المحرك الأكبر للرواية الكلية حاليًا.
التحليل الفني
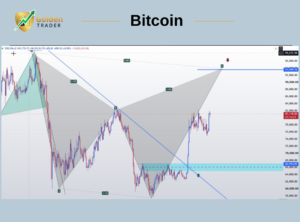
يتداول البيتكوين حاليًا داخل اتجاه صاعد، بعد نجاح السعر في اختراق خط الاتجاه الهابط واستعادة منطقة 66,955 دولار، والتي تحولت إلى دعم رئيسي وانطلقت منها الموجة الصاعدة الأخيرة. ويتداول السعر حاليًا قرب 81,100 دولار، مع تماسك بعد موجة الارتفاع القوية، بينما يظل الهدف الفني للنموذج التوافقي عند 93,590 دولار.
طالما حافظ البيتكوين على التداول أعلى 66,955 دولار، يبقى استكمال الصعود هو السيناريو الأقرب، مع إمكانية مواصلة الحركة نحو 93,590 دولار، والتي تمثل منطقة اكتمال النموذج وقد تشهد عندها زيادة في الضغوط البيعية. أما كسر 66,955 دولار والإغلاق أسفلها، فسوف يضعف السيناريو الصاعد ويفتح المجال أمام تصحيح أعمق.
المستويات الفنية الرئيسية
الدعم الرئيسي: 66,955 دولار.
المقاومة الرئيسية: 93,590 دولار.
تحذير مخاطر: عقود الفروقات أدوات معقدة تنطوي على مخاطر عالية لخسارة الأموال بسرعة بسبب الرافعة المالية. ينبغي أن تدرس ما إذا كنت تفهم آلية عملها وما إذا كان بإمكانك تحمل مخاطر خسارة أموالك.